
DEL FIDEICOMISARIO
El trabajo después de la valoración
A estas alturas del año, la mayoría de las compañías con ESOP cuyo año del plan coincide con el año calendario ya han completado su valoración anual, se han distribuido los estados de cuenta de los participantes y el trabajo relacionado con el Formulario 5500 ya está terminado o se acerca a su fecha límite prorrogada.
Eso no significa que el trabajo del ESOP haya terminado.
El otoño ofrece a la gerencia la oportunidad de mirar hacia adelante. ¿Qué nos indicó la valoración de este año sobre la empresa? ¿Cómo se comparan los resultados reales con las proyecciones proporcionadas al tasador? ¿Qué distribuciones y obligaciones de recompra se aproximan? ¿Qué necesitará financiar la compañía en 2027? ¿Existen acontecimientos en la empresa que el fideicomisario deba conocer antes de que comience la próxima valoración anual?
Estas preguntas son importantes porque un ESOP no funciona de manera independiente de la empresa. Las inversiones de capital, adquisiciones, deuda, cambios en la gerencia, concentración de clientes, distribuciones, obligaciones de recompra y desempeño operativo pueden afectar tanto al plan como a sus participantes. Una buena gobernanza del ESOP es un proceso que se desarrolla durante todo el año, no un ejercicio anual de valoración. Al entrar en el último trimestre de 2026, este es el momento adecuado para convertir los resultados de este año en el plan del próximo.
William J. Kropkof, CEBS, Fiduciario Independiente, ERISA Advisory Group
“La valoración anual nos indica dónde ha estado la empresa. Una buena gobernanza fiduciaria exige que entendamos hacia dónde se dirige.”
LO QUE ESTAMOS SIGUIENDO
La propiedad de los empleados capta la atención de Washington
El entorno de la política federal en materia de propiedad de los empleados continúa evolucionando. Si bien ninguno de estos acontecimientos modifica las obligaciones fiduciarias fundamentales que rigen un ESOP existente, sí reflejan un importante interés bipartidista en ampliar el acceso a la propiedad de los empleados.
SEP 2026
CONGRESO
La Ley Retire Through Ownership es aprobada por el Congreso
El 16 de septiembre de 2026, la Cámara de Representantes de Estados Unidos aprobó la ley bipartidista Retire Through Ownership Act (S. 2403), después de su aprobación previa por el Senado. La legislación pasa ahora al Presidente para su firma.
La legislación aborda la valoración de los ESOP al establecer que un fiduciario de un ESOP puede basarse, de buena fe, en el trabajo de un experto independiente en valoración o un tasador de empresas que utilice principios y metodologías de valoración establecidos por el IRS. No modifica las obligaciones del fiduciario conforme a la Sección 404 de ERISA.
Qué significa: Si se promulga, la legislación aportaría mayor claridad legal al proceso de valoración de los ESOP y a la capacidad de los fiduciarios de basarse en profesionales independientes y calificados en valoración, preservando al mismo tiempo las responsabilidades fiduciarias fundamentales del fideicomisario.
2026
CONGRESO
Los legisladores buscan abordar la brecha de financiamiento de los ESOP
La American Ownership and Resilience Act, presentada como H.R. 3248 y S. 1645, propone un nuevo mecanismo destinado a aumentar el capital privado disponible para las transacciones de propiedad de los empleados.
La legislación crearía Ownership Investment Companies respaldadas por el gobierno federal, diseñadas para ayudar a cubrir la brecha de financiamiento que puede surgir entre el financiamiento bancario sénior convencional y el capital total necesario para una transacción ESOP.
La legislación sigue siendo una propuesta y no constituye actualmente un programa de financiamiento al que las empresas puedan acceder.
2026
PRÉSTAMOS PARA ESOP
El mercado de financiamiento también está evolucionando
Fuera de Washington, el financiamiento de los ESOP también continúa evolucionando. Más bancos han desarrollado capacidades especializadas de financiamiento para ESOP, y algunos prestamistas están utilizando estructuras escalonadas o de desembolso diferido que ofrecen capacidad adicional de endeudamiento cuando las compañías cumplen determinados compromisos financieros.
Para las compañías con ESOP existentes, la enseñanza más amplia es relevante incluso si no se contempla una nueva transacción: la estructura de capital, la capacidad de endeudamiento, el flujo de efectivo y las obligaciones del ESOP deben evaluarse de manera conjunta y no independiente.
EL PANORAMA GENERAL
El apoyo federal a la propiedad de los empleados es alentador. Sin embargo, una mayor atención a los ESOP no reduce el estándar fiduciario. El crecimiento de la propiedad de los empleados y una supervisión fiduciaria rigurosa deben avanzar conjuntamente.
REVISIÓN DEL ESOP AL CIERRE DEL AÑO
Cinco preguntas que la gerencia debería plantearse antes de 2027
01. ¿Cómo se comparó el desempeño real con las proyecciones de la valoración?
Revise las proyecciones utilizadas en la valoración más reciente y compárelas con los resultados reales en lo que va del año.
Considere:
- Ingresos
- EBITDA y márgenes
- Principales clientes
- Pedidos pendientes o cartera de oportunidades
- Capital de trabajo
- Deuda
- Inversiones de capital
- Cambios significativos
Una variación no significa necesariamente que exista un problema. Lo importante es comprender por qué difiere el desempeño y si el cambio es temporal, estructural o probablemente afectará las expectativas futuras.
02. ¿Qué ha cambiado desde la última valoración?
Considere si la empresa ha experimentado:
- La incorporación o pérdida de un cliente importante
- Actividades de adquisición o desinversión
- Nuevo financiamiento o refinanciamiento
- Litigios significativos
- Cambios en el liderazgo
- Inversiones de capital significativas
- Cambios en los acuerdos de compensación
- Nuevos contratos significativos
- Cambios en el entorno competitivo
No espere hasta la próxima solicitud de información para la valoración para identificar un acontecimiento significativo.
03. ¿Qué exigirá el ESOP del flujo de efectivo el próximo año?
Estime las próximas:
- Distribuciones a participantes
- Pagos por diversificación
- Contribuciones al ESOP
- Servicio de la deuda
- Obligaciones de recompra
Luego, considere estas obligaciones junto con las necesidades operativas ordinarias.
04. ¿Sigue siendo realista la proyección de recompra de la empresa?
Un estudio de las obligaciones de recompra no debe simplemente guardarse en un archivo.
Los cambios en la demografía de la fuerza laboral, la rotación de empleados, los patrones de jubilación, el valor de las acciones y las elecciones de distribución pueden modificar sustancialmente las futuras necesidades de efectivo.
La ley federal otorga a los participantes de ESOP de compañías de capital cerrado una opción de venta que exige que las acciones distribuidas sean recompradas a su valor justo de mercado, razón por la cual es importante proyectar esta obligación.
05. ¿Qué necesita saber el fideicomisario?
Una de las prácticas de gobernanza más sencillas es también una de las más valiosas:
Comunique los acontecimientos significativos antes de que se conviertan en sorpresas.
La función del fideicomisario no es administrar la empresa. Su función es comprender los acontecimientos que puedan afectar al ESOP y ejercer un criterio fiduciario independiente en nombre de los participantes.
¿NOS VEREMOS EN EMPLOYEE OWNED 2026?
¡Nos encantaría verte allí!
El equipo de ERISA Advisory Group asistirá a la conferencia Employee Owned 2026 de The ESOP Association, que se celebrará del 1 al 4 de noviembre en ARIA, Las Vegas.
Si tú o alguien de tu organización también asistirá, nos encantaría conectar contigo durante el evento.
Haznos saber que estarás allí:
team@erisaadvisorygroup.com
Obtén más información sobre Employee Owned 2026:
https://www.esopassociation.org/events/employee- owned
LA VALORACIÓN DE 2027 COMIENZA AHORA
Una mejor información genera un mejor proceso
En ocasiones, las compañías consideran que la valoración anual del ESOP comienza cuando el tasador envía la solicitud de información. En realidad, gran parte de la información que determinará la próxima valoración se está generando ahora mismo.
El expediente de valoración de 2027
La gerencia debe comenzar a conservar la información que explica los resultados de 2026.
DESEMPEÑO FINANCIERO
Documente las variaciones significativas respecto del presupuesto y de los resultados del año anterior.
PROYECCIONES
Esté preparado para explicar los supuestos que sustentan la próxima proyección y cómo se comparan esos supuestos con el desempeño histórico.
CAMBIOS EN LOS CLIENTES
Documente incorporaciones, pérdidas y renovaciones importantes, así como cambios en la concentración de clientes.
ESTRUCTURA DE CAPITAL
Lleve un registro de nuevos préstamos, refinanciamientos, pagos de deuda y cambios significativos en la liquidez.
GERENCIA Y FUERZA LABORAL
Identifique cambios significativos en el liderazgo y acontecimientos relevantes relacionados con la fuerza laboral.
ACONTECIMIENTOS ESTRATÉGICOS
Documente adquisiciones, nuevas ubicaciones, contratos importantes, ampliaciones de productos y otros acontecimientos que afecten el desempeño futuro.
Por qué es importante la documentación
Las directrices publicadas por el Departamento de Trabajo (DOL) sobre los procesos de los ESOP hacen hincapié en el respaldo por escrito de los supuestos significativos que sustentan las proyecciones, los ajustes a los resultados financieros, la metodología de valoración y el efecto financiero de las obligaciones del ESOP.
Esto proporciona a la gerencia, al tasador y al fideicomisario un registro más claro cuando comienza el siguiente proceso de valoración.
“No intente reconstruir la historia de 2026 dentro de seis meses. Documéntela mientras está ocurriendo.”
INFORME PARA EL PATROCINADOR DEL PLAN
Su calendario del ESOP para el cuarto trimestre
Para los planes cuyo año coincide con el año calendario, el último trimestre trae varios asuntos que conviene mantener en el radar de la gerencia.
15 DE
OCTUBRE
Fecha límite prorrogada del Formulario 5500
Para los planes de año calendario que solicitaron oportunamente la prórroga estándar, el 15 de octubre es generalmente la fecha límite prorrogada para presentar el Formulario 5500 correspondiente al año anterior. Confirme que la presentación esté completa y que la información contenida en el Formulario 5500, la auditoría y los registros del plan sea consistente.
OTOÑO
Informe Anual Resumido
Para los planes que deben proporcionar un Summary Annual Report (SAR), asegúrese de dar seguimiento a los plazos de divulgación a los participantes después de la presentación del Formulario 5500.
CUARTO
TRIMESTRE
Presupuesto para 2027
Incorpore al presupuesto de la compañía las necesidades de efectivo conocidas relacionadas con el ESOP, incluidas las contribuciones previstas, distribuciones, obligaciones de recompra y servicio de la deuda del ESOP.
CUARTO TRIMESTRE
Revisión de gobernanza
Antes del cierre del año, confirme que:
- Los registros del fideicomisario y de la compañía estén actualizados.
- Las decisiones de la Junta Directiva y de los comités estén debidamente documentadas.
- Se hayan resuelto los asuntos pendientes relacionados con la valoración o la administración.
- Se hayan comunicado los acontecimientos corporativos significativos.
- Las distribuciones y elecciones de diversificación cumplan con los términos del plan.
ANTES DEL CIERRE DEL AÑO
Prepárese para la próxima valoración
Comience a recopilar la información que explique el desempeño de 2026 y respalde las proyecciones para 2027.
UNA PREGUNTA SENCILLA PARA EL CIERRE DEL AÑO
¿Podría alguien que no conoce la empresa leer los registros de este año y comprender por qué se tomaron las decisiones importantes relacionadas con el ESOP?
Si la respuesta es sí, probablemente esté creando el tipo de registro que debe producir un proceso fiduciario.
Si la respuesta es no, el cierre del año es un buen momento para subsanar esas deficiencias.
PARA SUS PARTICIPANTES
Un nuevo recurso para participantes del tercer trimestre
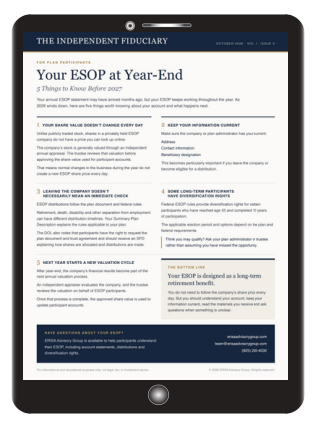
La comunicación para participantes de este trimestre, “Su ESOP al cierre del año: 5 cosas que los empleados propietarios deben saber antes de 2027ˮ, explica qué ocurre después de la distribución de los estados de cuenta anuales, por qué los valores de las cuentas no cambian durante el año como lo harían las acciones que cotizan en bolsa, qué información deben mantener actualizada los empleados, cómo funcionan las distribuciones y la diversificación, y qué pueden esperar al comenzar el próximo ciclo anual del ESOP.
DESCARGUE LA GUÍA
Comuníquese con team@erisaadvisorygroup.com para solicitar una copia.
Conozca al autor
William
Kropkof
Fiduciario Independiente
William Kropkof es el fundador de ERISA Advisory Group, establecida en 1995 para ayudar a las empresas a establecer planes de beneficios para empleados y planes de jubilación que cumplan con ERISA. Antes de incorporarse al sector privado, trabajó durante siete años como Investigador del Departamento de Trabajo de Estados Unidos, auditando empleadores y haciendo cumplir las disposiciones de ERISA. Esa experiencia regulatoria directa orienta actualmente su labor como Fiduciario Independiente, prestando servicios a clientes de diversos sectores, incluidas asociaciones comerciales, organizaciones profesionales de empleadores (PEO) y sindicatos sujetos a Taft-Hartley.